
De vendedor de produtos a especialista em pessoas: o caminho para ampliar o seguro de vida
O corretor de seguros conhece seu cliente, muitas vezes o atende há anos e construiu com ele uma relação de confiança. Mas quanto sabe sobre sua renda, sua família, seus projetos e aquilo que precisa proteger? A resposta a essa pergunta pode ser uma das chaves para ampliar a presença do seguro de vida no Brasil.
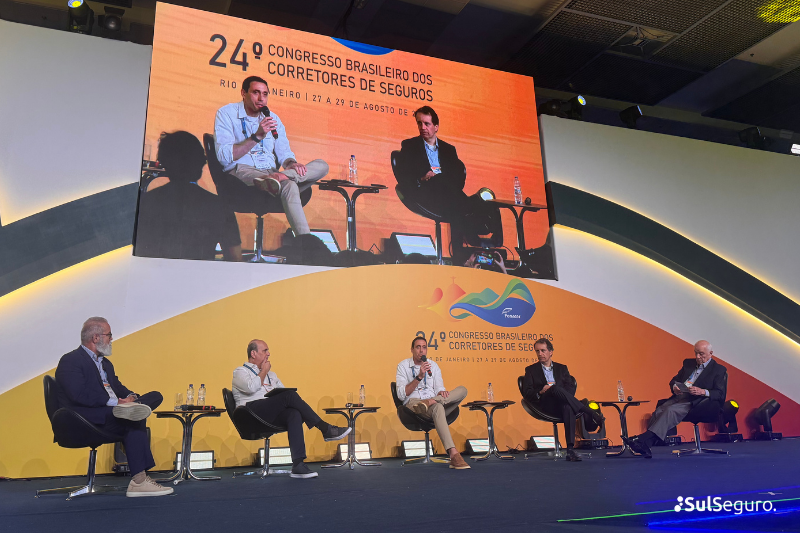
A discussão esteve no centro do painel “Seguro de Pessoas e Benefícios: Inovação e Desenvolvimento”, realizado em 29 de agosto, no último dia do Congresso Brasileiro dos Corretores de Seguros, no Rio de Janeiro.
Mediado por Ricardo Garrido, presidente do Sincor-RJ, o encontro reuniu Fernando Dantas, presidente do Sincor-CE; Edson Franco, CEO da Zurich Brasil; Luciano Soares, presidente da Icatu Seguros; e Nilton Molina, presidente do Instituto de Longevidade e Fundo de Pensão da MAG.
Sob diferentes perspectivas, os painelistas convergiram em um diagnóstico: existe uma grande oportunidade para ampliar a proteção dos brasileiros, mas aproveitá-la exige uma mudança na maneira como o mercado se relaciona com seus clientes. Mais do que oferecer produtos, é preciso conhecer pessoas, identificar riscos e despertar necessidades de proteção que nem sempre são percebidas pelo próprio consumidor.
“Nós somos especialistas em pessoas”
Fernando Dantas colocou essa mudança de perspectiva no centro de sua participação. Para o presidente do Sincor-CE, a rotina das corretoras ainda é marcada por uma lógica predominantemente transacional.
“A gente se acostuma com aquela coisa de chegar na corretora e multicálculo, multicálculo, renovação, multicálculo, renovação”, exemplificou.
Na avaliação de Dantas, essa dinâmica pode fazer com que o corretor deixe de aproveitar justamente um de seus maiores patrimônios: a carteira de clientes que já possui.
O caminho, segundo ele, passa por substituir uma relação baseada essencialmente em transações por outra verdadeiramente relacional. E isso começa pela capacidade de ouvir.
“Nós vamos muitas vezes no automático oferecer produto e nunca fazemos perguntas para entender o que o cliente realmente tem de necessidade na vida dele. Então, o corretor precisa virar a chave e entender que a relação com o cliente precisa de escuta ativa. Pergunta, pergunta, pergunta. Somente perguntando a gente consegue entender o que o cliente realmente precisa.”
Dantas também rebateu uma queixa recorrente entre profissionais que veem clientes adquirindo produtos de proteção ou financeiros por outros canais.
“O banco tomou meu cliente, o assessor de investimento tomou meu cliente. Ninguém tomou cliente de ninguém. Eles só entenderam a lógica da abordagem”, afirmou.
Para ele, começar a conversa pela oferta de um produto representa uma lógica que precisa ser superada. Conhecer tecnicamente as soluções continua sendo indispensável, inclusive para indicar a proteção adequada a cada perfil, mas o ponto de partida deve ser a pessoa.
“Entender o cliente é o cerne da questão. Nós somos especialistas em pessoas, não mais em produtos”, resumiu.
Seguro de vida: uma necessidade que nem sempre é percebida
A reflexão de Nilton Molina ajuda a explicar por que essa capacidade de conhecer e sensibilizar o cliente é especialmente importante quando se fala em seguro de vida.
Molina dividiu as decisões das pessoas entre aquelas relacionadas às necessidades básicas e as associadas a sonhos e desejos. Alimentação, moradia e saúde estão entre as primeiras. Já a compra de um automóvel novo, por exemplo, pode nascer de um desejo — e a contratação do seguro surge como consequência da aquisição daquele bem.
Com o seguro de vida, argumentou, a lógica é diferente.
“Ninguém, de manhã cedo, debaixo do chuveiro, naquele momento maravilhoso do dia, em que você pensa um pouco na vida, vai dizer: ‘Ah, eu estou tão feliz hoje, eu vou realizar meu sonho, eu desejo tanto comprar um seguro de vida’”, provocou.
A proteção de vida não costuma aparecer espontaneamente na lista de desejos do consumidor. Isso não significa, porém, que a necessidade não exista.
“Não é desejado, ele tem que ser vendido”, afirmou Molina. “A necessidade existe, mas ele não reconhece.”
Essa característica, segundo ele, ajuda a explicar por que a atuação com seguro de vida exige uma abordagem diferente. Enquanto determinados profissionais estão acostumados a atender uma demanda que o consumidor já apresenta, no seguro de vida é necessário ajudá-lo primeiro a compreender os riscos aos quais ele e sua família estão expostos.
Molina chamou a atenção, sobretudo, para o potencial existente dentro das próprias carteiras dos corretores de seguros gerais. Um profissional pode atender o mesmo segurado de automóvel por cinco, sete ou dez anos, ser conhecido pelo nome e ter sua ligação prontamente atendida. Ainda assim, muitas vezes nunca conversou com esse cliente sobre proteção de vida.
É justamente aí que, para Molina, existe uma oportunidade importante.
O maior concorrente é a falta de proteção
Edson Franco ampliou a discussão ao defender que o mercado precisa olhar menos para a disputa entre empresas e mais para o número de brasileiros que permanecem desprotegidos.
“O maior concorrente que vivemos no Brasil não são as outras seguradoras, é a falta de proteção”, afirmou o CEO da Zurich Brasil.
Franco avaliou que o seguro brasileiro se desenvolveu a partir de uma estrutura fortemente dividida por produtos. De um lado, seguradoras especializadas em vida, automóvel ou saúde. De outro, corretores que também passaram a atuar prioritariamente dentro dessas categorias.
Para o executivo, é preciso avançar dessa lógica para um conceito mais abrangente de assessoria de risco.
“Nós precisamos transformar o principal ativo do corretor, que é o vínculo, numa conversa sobre renda, saúde, sonhos, legado com o cliente, para que, de fato, consigamos levar uma conversa de gestão de risco familiar”, defendeu.
Nesse processo, a tecnologia pode ajudar o corretor a conhecer melhor o consumidor, interpretar informações e identificar oportunidades. Mas, na avaliação de Franco, ela não elimina aquilo que está no centro da atividade: a relação humana.
“O principal ativo de vender seguro é o vínculo pessoal. Por isso, na minha opinião, o corretor é e sempre será insubstituível.”
A afirmação encontra eco nas reflexões de Dantas e Molina. O corretor que mantém uma relação duradoura com o segurado já possui algo difícil de construir: confiança. O desafio é fazer com que esse vínculo seja utilizado não somente para renovar a proteção que o cliente já possui, mas para compreender riscos que ainda não foram discutidos.
“A penetração é baixa, a oportunidade é grande”
Para Luciano Soares, presidente da Icatu Seguros, os atuais níveis de contratação do seguro de vida mostram o tamanho do espaço que o segmento ainda tem para avançar. “A penetração é baixa, a oportunidade é grande”, afirmou.
Soares identificou uma deficiência de oferta e apontou espaço para uma participação maior dos profissionais especializados em outros segmentos, principalmente automóvel e saúde. A ampliação da oferta, entretanto, precisa vir acompanhada de conhecimento sobre o consumidor.
“A gente tem um desafio de entender o perfil do cliente e tem um desafio também de direcionar o produto adequado. Ou seja, não existe um único produto e a necessidade de proteção é latente”, explicou.
Para o executivo, existe demanda quando o consumidor consegue compreender essa necessidade. “Quando bem sensibilizado, o cliente entende que precisa de proteção e ele tem demanda de proteção.”
Da carteira de produtos à vida do cliente
As falas dos painelistas acabaram se encontrando em torno de uma mesma transformação.
Molina mostrou que o seguro de vida atende a uma necessidade que muitas vezes não é reconhecida espontaneamente. Soares ressaltou que essa necessidade aparece quando o consumidor é adequadamente sensibilizado. Franco defendeu transformar o vínculo já construído pelo corretor em uma conversa mais ampla sobre os riscos da família. E Dantas apontou a escuta ativa como instrumento para fazer essa mudança acontecer na prática.
O cliente que procura o corretor para proteger seu automóvel não é apenas proprietário daquele veículo. Ele tem renda, família, patrimônio, responsabilidades, planos e expectativas para o futuro. Conhecer essa realidade permite ao profissional deixar de enxergar a carteira como um conjunto de apólices e passar a enxergá-la como um conjunto de pessoas com diferentes necessidades de proteção.
É uma mudança que também exige capacitação. Como ressaltou Dantas, conhecer os produtos continua sendo fundamental para encontrar a solução adequada a cada perfil. A diferença está no ponto de partida: primeiro compreender o cliente, depois identificar aquilo que faz sentido oferecer.
Em um mercado no qual a baixa penetração ainda representa um desafio, os painelistas mostraram que parte importante da oportunidade pode estar mais perto do que parece: dentro das próprias carteiras das corretoras.
São clientes que já conhecem o profissional, atendem suas ligações e confiam a ele parte de seu patrimônio há anos. Transformar esse vínculo em uma conversa sobre renda, família, saúde, futuro e legado pode ser o passo necessário para que o corretor deixe de ser reconhecido como especialista em determinado produto e assuma uma posição mais abrangente na vida do segurado.
Como sintetizou Fernando Dantas: “Nós somos especialistas em pessoas.”