
Do plantio ao patrimônio: o que o seguro rural pode proteger
Uma propriedade rural reúne lavouras, animais, máquinas, estruturas, produtos armazenados e pessoas que dependem da atividade. O seguro rural pode ajudar a proteger diferentes partes desse conjunto, mas não existe uma apólice única que cubra automaticamente todos os bens e riscos. A proteção depende da modalidade contratada, do que foi declarado e das condições previstas no contrato.
A Superintendência de Seguros Privados (Susep) relaciona sete modalidades de seguro rural: agrícola, pecuário, aquícola, de florestas, de penhor rural, de benfeitorias e produtos agropecuários e de vida do produtor rural devedor de crédito rural. Cada uma atende a interesses diferentes.
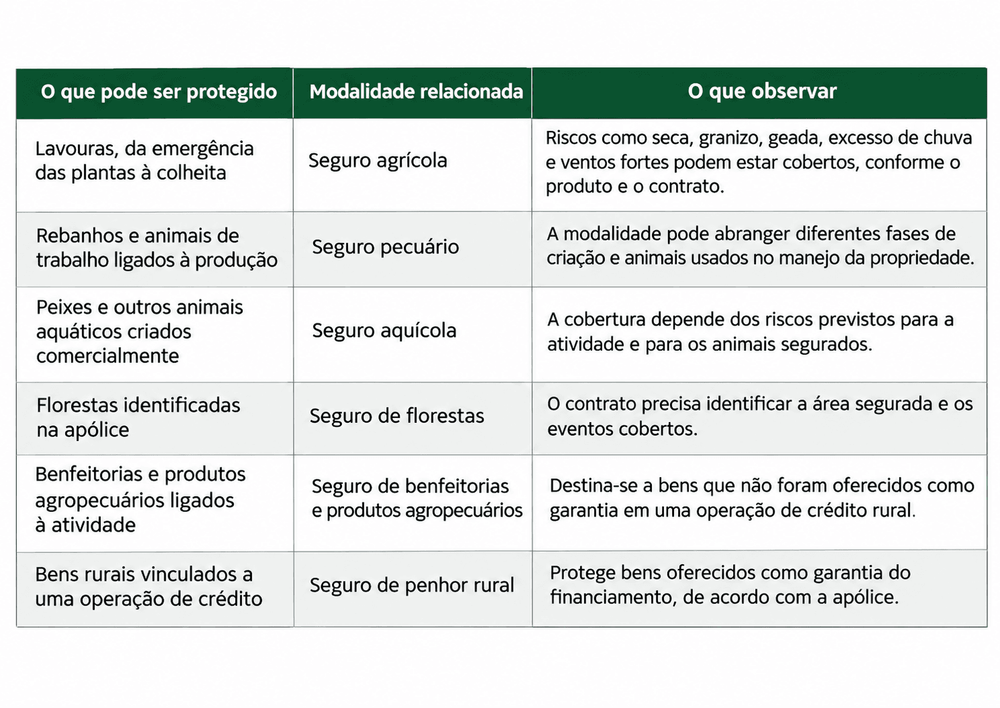
As descrições das modalidades e os exemplos de riscos são da Susep. A tabela é uma orientação geral: a presença de um bem ou evento na lista não garante, por si só, que ele esteja coberto em qualquer contrato.
Da lavoura às estruturas da propriedade
O seguro agrícola pode proteger o interesse do produtor na lavoura contra determinados eventos durante o ciclo da planta. Já as modalidades patrimoniais podem alcançar bens ligados à produção, como equipamentos, instalações e produtos agropecuários, conforme a forma de contratação.
Uma diferença importante está na relação do bem com o crédito rural. Se ele foi oferecido como garantia do financiamento, pode ser enquadrado no seguro de penhor rural; se não foi dado em garantia, pode se relacionar ao seguro de benfeitorias e produtos agropecuários. A modalidade, o bem segurado e os riscos cobertos precisam estar claros no contrato.
A Lei nº 15.526, publicada em setembro de 2026, atualizou o marco legal do seguro rural. A norma prevê que o seguro contratado pelo produtor integre o conjunto de garantias das operações de crédito rural e exige que as condições contratuais identifiquem o objeto segurado, as coberturas, os limites e os prazos. A mudança não significa que todo bem ou risco esteja automaticamente protegido: as regras de aplicação ainda dependem de regulamentação e da apólice contratada.
E a proteção do produtor e da família?
A Susep inclui entre as modalidades rurais o seguro de vida do produtor que tomou crédito rural. Nessa modalidade específica, a vigência está ligada ao prazo do financiamento e a instituição financeira é a beneficiária. O seguro pode ajudar a quitar a dívida coberta em caso de sinistro, mas não deve ser confundido com uma proteção de vida ampla destinada a garantir renda à família.
Se o objetivo também for proteger familiares ou assegurar recursos para outras necessidades, é importante avaliar separadamente um seguro de vida adequado a essa finalidade. As coberturas, os beneficiários e os limites variam conforme o produto e o contrato.
Como organizar as prioridades de proteção
O primeiro passo é listar os bens e as atividades que sustentam a propriedade: culturas, rebanhos, máquinas, instalações, estoques e compromissos de crédito. Em seguida, o produtor pode verificar quais riscos ameaçam cada item, quais seguros estão disponíveis e se o valor segurado corresponde ao patrimônio que deseja proteger.
Antes de contratar, vale conferir:
- quais bens e atividades estão identificados na apólice;
- quais eventos estão cobertos e quais são excluídos;
- os limites de indenização, franquias e participação obrigatória;
- as condições de vistoria, conservação e comunicação de sinistro;
- se algum bem foi dado como garantia em financiamento;
- quem receberá a indenização quando houver uma instituição financeira como beneficiária.
O seguro é uma das ferramentas de gestão de risco da propriedade. Planejamento, prevenção, manutenção e análise das condições contratuais continuam necessários para reduzir vulnerabilidades e entender o alcance efetivo da proteção.
Fonte: CNseg | Notícias do Seguro