
CNseg cria taxonomia para definir critérios de sustentabilidade nos seguros brasileiros
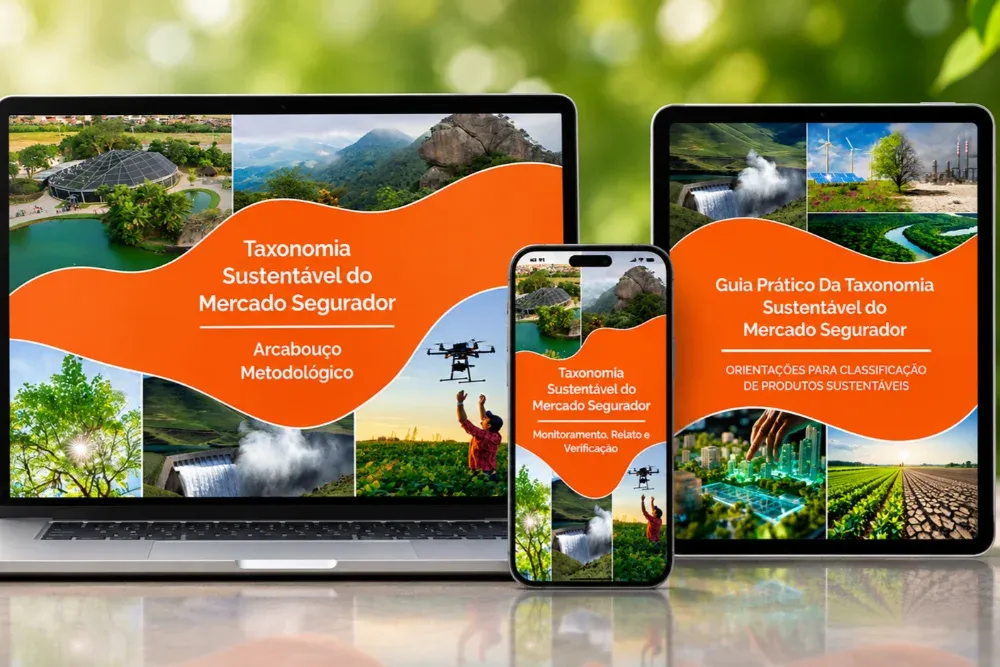
A Confederação Nacional das Seguradoras (CNseg) desenvolveu uma metodologia para estabelecer parâmetros comuns para a identificação e classificação de produtos sustentáveis no mercado segurador brasileiro. A Taxonomia Sustentável do Mercado Segurador (TSS) cria critérios para avaliar como seguros, previdência complementar aberta e capitalização podem contribuir para objetivos ambientais, sociais e climáticos e busca ampliar a comparabilidade e a transparência das informações apresentadas pelo setor.
O documento está disponível no site da CNseg e pode ser acessado por meio do Link.
A iniciativa surge em um momento em que o avanço das finanças sustentáveis amplia a necessidade de critérios capazes de diferenciar produtos efetivamente associados a benefícios ambientais, climáticos ou sociais daqueles que apenas utilizam referências à sustentabilidade em sua comunicação. A metodologia busca, nesse sentido, reduzir assimetrias de informação, aumentar a comparabilidade e mitigar riscos de greenwashin
Além de identificar o que pode ser considerado sustentável, a TSS estabelece uma estrutura para avaliar como o seguro pode induzir práticas sustentáveis ao longo de sua cadeia de valor. A análise considera elementos como cobertura, objeto segurado, perfil do tomador e incentivos capazes de influenciar o comportamento do segurado. Dependendo do ramo analisado, esses fatores podem assumir pesos diferentes no processo de classificação.
Para Claudia Prates, diretora de Sustentabilidade da CNseg, a TSS representa um passo decisivo para fornecer critérios objetivos para orientar empresas na identificação, adaptação e desenvolvimento de produtos, processos e práticas sustentáveis ao longo da cadeia de valor dos produtos.
“Com a criação da Taxonomia Sustentável do Mercado Segurador (TSS), buscamos estimular a inovação, ampliar a oferta de seguros sustentáveis alinhados aos objetivos da Taxonomia Sustentável Brasileira (TSB) e estabelecer bases técnicas para uma eventual revisão da regulamentação vigente. A proposta é reconhecer em alguma medida práticas que geram impactos socioambientais e climáticos positivos, mas que, pelas regras atuais, ainda não permitem que determinados produtos sejam classificados como sustentáveis”, afirma.
De caráter voluntário, a iniciativa foi construída a partir da integração entre a Taxonomia Sustentável Brasileira (TSB), a Resolução CNSP nº 473/2024 e referências internacionais.
Do pagamento da indenização à indução de práticas
Um dos pontos centrais da metodologia é ampliar a análise sobre a contribuição do seguro para além do objeto protegido pela apólice. A TSS parte do entendimento de que o impacto socioambiental de um produto pode estar presente em diferentes pontos da cadeia, desde a subscrição e a gestão de riscos até as coberturas oferecidas, o relacionamento com o cliente, os mecanismos de prevenção e as práticas de governança.
Assim, um seguro pode ser avaliado não apenas pelo bem, atividade ou empresa que protege, mas também pela capacidade da seguradora de potencializar resultados socioambientais positivos ao longo de toda a sua operação. A metodologia considera, por exemplo, práticas e incentivos que estimulem o segurado a adotar medidas de prevenção ou procedimentos mais sustentáveis, assistências e serviços complementares contratados à parte, além de processos internos, como a gestão de salvados e a logística reversa.
Um ponto fundamental da metodologia está na separação entre elegibilidade e classificação. O fato de um produto pertencer a uma atividade considerada elegível pela taxonomia não significa automaticamente que ele poderá ser classificado como sustentável.
“A elegibilidade indica que o produto atende aos critérios iniciais estabelecidos pela TSS. A classificação, por sua vez, exige uma avaliação adicional da aderência aos requisitos e às práticas sustentáveis aplicáveis, além da aferição de indicadores que comprovem a efetividade da contribuição substancial e da adoção de medidas que assegurem que o produto não prejudique significativamente outros objetivos socioambientais e climáticos”, explicou Prates.
Do pagamento da indenização à indução de práticas
Um dos pontos centrais da metodologia é ampliar a análise sobre a contribuição do seguro para além do objeto protegido pela apólice. A TSS parte do entendimento de que o impacto socioambiental de um produto pode estar presente em diferentes pontos da cadeia, desde a subscrição e a gestão de riscos até as coberturas oferecidas, o relacionamento com o cliente, os mecanismos de prevenção e as práticas de governança.
Assim, um seguro pode ser avaliado não apenas pelo bem, atividade ou empresa que protege, mas também pela capacidade da seguradora de potencializar resultados socioambientais positivos ao longo de toda a sua operação. A metodologia considera, por exemplo, práticas e incentivos que estimulem o segurado a adotar medidas de prevenção ou procedimentos mais sustentáveis, assistências e serviços complementares contratados à parte, além de processos internos, como a gestão de salvados e a logística reversa.
Um ponto fundamental da metodologia está na separação entre elegibilidade e classificação. O fato de um produto pertencer a uma atividade considerada elegível pela taxonomia não significa automaticamente que ele poderá ser classificado como sustentável.
“A elegibilidade indica que o produto atende aos critérios iniciais estabelecidos pela TSS. A classificação, por sua vez, exige uma avaliação adicional da aderência aos requisitos e às práticas sustentáveis aplicáveis, além da aferição de indicadores que comprovem a efetividade da contribuição substancial e da adoção de medidas que assegurem que o produto não prejudique significativamente outros objetivos socioambientais e climáticos”, explicou Prates.
Quatro grandes segmentos
Nesta primeira fase, a TSS contempla quatro grandes grupos. Em Danos e Responsabilidades, estão incluídos Automóvel, Patrimoniais Massificados, Patrimoniais Grandes Riscos, Habitacional, Transportes, Crédito, Garantia, Garantia Estendida, Responsabilidade Civil, Rural e Riscos de Petróleo. Em Pessoas, entram Vida, Prestamista, Acidentes Pessoais e Funeral.
Na Previdência Complementar Aberta, são contemplados PGBL e VGBL. Já em Capitalização, a metodologia abrange as modalidades Tradicional, Filantropia Premiável e Instrumento de Garantia.
A metodologia prevê ainda uma estrutura de recomendações sobre Monitoramento, Relato e Verificação (MRV). O objetivo é que empresas possam estabeler processos contínuos para acompanhar as atividades e possam revisitar os critérios utilizados, além de elevar a qualidade e a confiabilidade das informações divulgadas pelas empresas. A governança deverá envolver áreas das seguradoras, estruturas da CNseg e demais stakeholders, com previsão de ciclos de revisão para incorporar mudanças regulatórias, necessidades do mercado e novas práticas de sustentabilidade.
Para a diretora da CNseg, a TSS representa mais um passo importante na agenda de sustentabilidade do setor e reitera o papel da Confederação como indutora do mercado, conectando agentes e antecipando tendências.
“A CNseg tem procurado se antecipar às transformações que impactam o setor, oferecendo às associadas instrumentos que as preparem para um ambiente cada vez mais exigente em transparência e responsabilidade socioambiental. A TSS nasce desse esforço coletivo e do diálogo entre empresas, reguladores e especialistas. Mais do que um referencial técnico, ela sinaliza o compromisso do mercado segurador em assumir um papel ativo na transição para uma economia mais sustentável e resiliente”, afirma Prates.
Fonte: CNseg | Notícias do Seguro